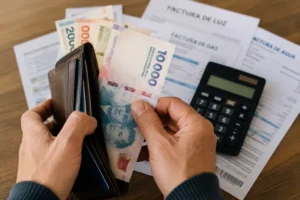
La dinámica del endeudamiento privado exhibió comportamientos contrapuestos durante el período analizado por el Banco Central de la República Argentina. El informe bancario oficial reveló que la irregularidad de los hogares descendió al 12,81%, mientras que el atraso financiero de las firmas comerciales aumentó al 3,8%, reflejando tensiones operativas cambiantes en los distintos sectores del mercado económico nacional.
El leve alivio mensual en las deudas familiares no alcanza para revertir la tendencia interanual, considerando que el indicador prácticamente duplica los registros del año previo. La modificación contable de bancos explicó parte del descenso al trasladar saldos morosos fuera de balance, mientras que el crédito general apenas mostró una variación del 0,4% interanual tras caer el consumo con tarjetas.
Por su parte, el endeudamiento corporativo se deterioró a pesar de registrar una expansión en el saldo total otorgado por el sistema financiero. La incapacidad de pago empresarial afectó a múltiples ramas de la actividad económica, evidenciando que el mayor acceso al financiamiento productivo no se tradujo en un saneamiento de las obligaciones asumidas por las compañías de la región.
El panorama se profundiza al observar que un amplio sector de la población recurre a préstamos para cubrir necesidades primarias como alimentos y servicios básicos. La fragilidad de los ingresos convierte al crédito en un paliativo cotidiano, alertando a analistas sobre el riesgo latente de impago frente a un costo de vida persistentemente elevado.